

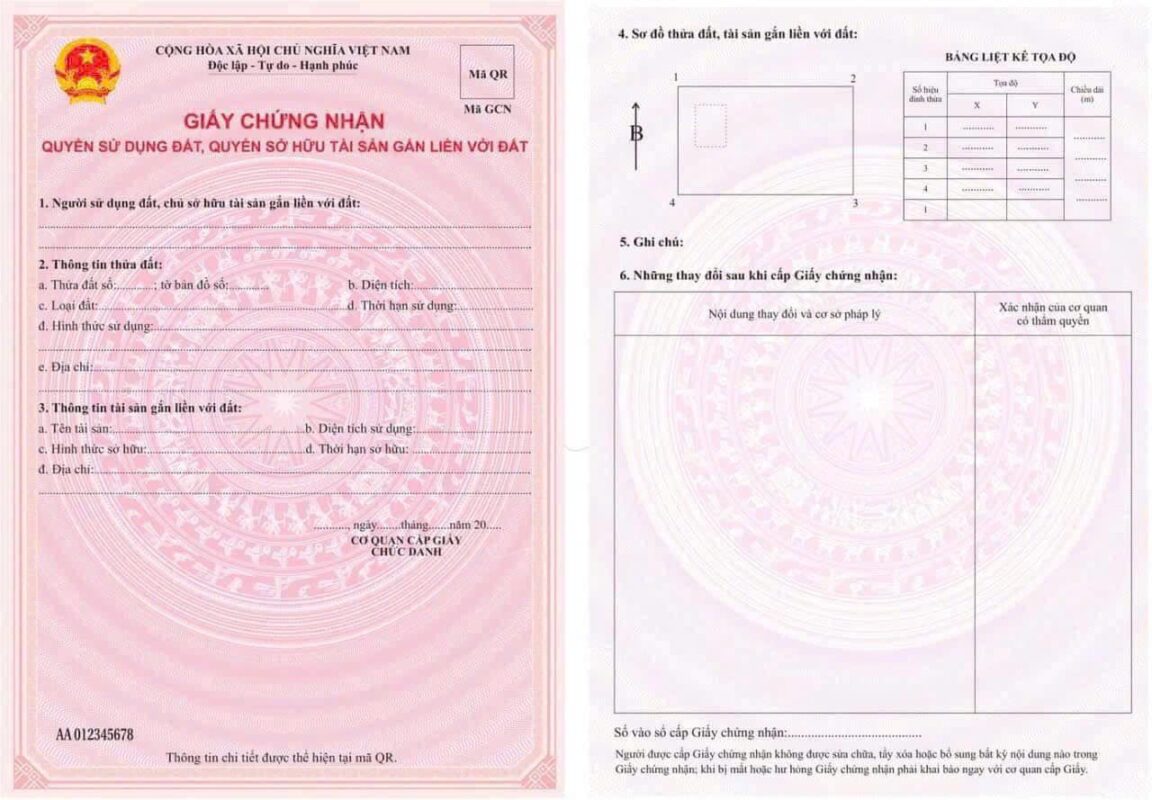
Nghị quyết 254 năm 2025 của Quốc hội (có hiệu lực ngày 1.1.2026) quy định về chuyển mục đích sử dụng đất sang đất ở từ đất vườn, ao, đất nông nghiệp trong cùng thửa đất.
- Cách tính tiền sử dụng đất khi chuyển mục đích sang đất ở
Theo điểm c, khoản 2 Điều 10 Nghị quyết số 254, khi chuyển đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở sang đất ở, tiền sử dụng đất được tính như sau:
- 30% chênh lệch giữa giá đất ở và giá đất nông nghiệp đối với diện tích trong hạn mức giao đất ở
- 50% chênh lệch đối với diện tích vượt hạn mức nhưng không quá 1 lần hạn mức giao đất ở
- 100% chênh lệch đối với diện tích vượt hạn mức mà vượt quá 1 lần hạn mức giao đất ở.
Quy định này áp dụng đối với đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở, chuyển từ đất có nguồn gốc là đất vườn, ao gắn liền đất ở nhưng người sử dụng đất tách ra để chuyển quyền sử dụng đất, hoặc do đơn vị đo đạc khi đo vẽ bản đồ địa chính trước ngày 1/7/2024.
Mức thu tiền sử dụng đất chỉ tính 1 lần cho mỗi hộ gia đình, cá nhân trên một thửa đất.
2. Cách xử lý trường hợp đã nộp tiền sử dụng đất từ ngày 1/8/2024
Theo khoản 10 điều 4, trong thời gian từ ngày 1.8.2024 đến trước ngày 1.1.2026, các trường hợp đã cho phép chuyển mục đích sử dụng đất sang đất ở từ đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở, hoặc từ đất có nguồn gốc là đất vườn, ao gắn liền với đất ở, nhưng đã tách thửa (do người sử dụng đất tách, hoặc do đo đạc bản đồ địa chính trước ngày 1.7.2014) thì được thực hiện như sau:
- Chưa nộp tiền sử dụng đất: Cơ quan thuế tính lại tiền sử dụng đất phải nộp theo nghị quyết này, và điều chỉnh thông báo số tiền sử dụng đất phải nộp. Hộ gia đình, cá nhân phải nộp khoản tiền chậm nộp tiền sử dụng đất (nếu có) trên số tiền tính lại.
- Đã nộp tiền sử dụng đất: Được đề nghị cơ quan thuế tính lại tiền sử dụng đất theo quy định của nghị quyết này. Trường hợp số tiền sử dụng đất sau khi tính lại thấp hơn so với số tiền đã nộp thì người sử dụng đất được Nhà nước hoàn trả bằng cách trừ vào nghĩa vụ về tiền sử dụng đất, tiền thuê đất. Trường hợp không còn nghĩa vụ tài chính nào khác để trừ thì hoàn trả bằng tiền.
Vui lòng liên hệ với chúng tôi khi cần giải quyết các vấn đề pháp lý.
Công ty Luật Phong Gia, số 29 đường 55 phường An Khánh, Thành phố Hồ Chí Minh
Chi nhánh: D4-01, Khu đô thị Ciputra, Tây Hồ, Hà Nội.
Điện thoại: 0931280137
Website: Luatsutuvandatdai.vn